海外進出したい
国内市場だけに依存せず、英語圏で顧客と売上をつくりたい。
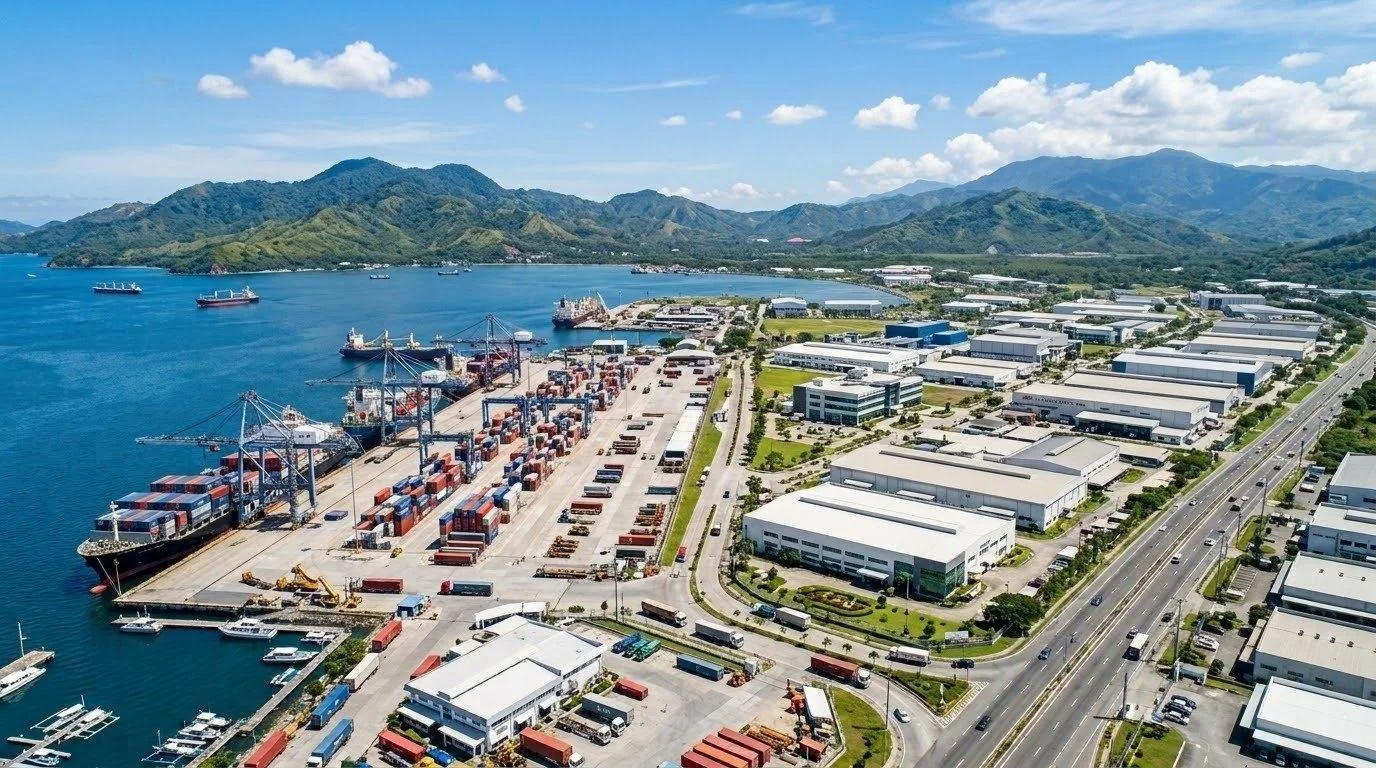
スービック湾自由港区(SBFZ)AI・DX 事業基盤構築プログラム
OVERSEAS BUSINESS × AI / IT REFORM
フィリピンのスービック経済特区に、AI・ITと業務改善を事業とする法人を設立。日本側企業はその法人へ業務を委託して自社改革を進め、株主として独立事業の成長にも参加します。
WHO THIS IS FOR
国内市場だけに依存せず、英語圏で顧客と売上をつくりたい。
人材不足や反復業務を解消し、本来の中核業務へ集中したい。
自社の事情を理解し、継続して改善する外注先が見つからない。
業務改善への投資を、独立したAI・IT事業の成長にもつなげたい。
HOW IT WORKS
日本側企業または代表者が出資し、日本側企業は顧客として業務を委託します。
設立した法人は、委託業務と独立したAI・IT事業を実際に運営します。
出資して会社の成長に参加
業務委託して自社改革を実行
人材を雇用し、業務改善・制作・開発を実行
日本・英語圏の第三者顧客へ独自サービスを販売
委託した実務を標準化し、AI化・システム化。生産性と競争力を高めます。
SBFZ法人が第三者売上と利益を生み、再投資と将来の配当を検討できます。
条件を満たす登録輸出企業は、
5%特別法人所得税を選択できる可能性があります。
配当および5%特別法人所得税の適用は保証されません。
配当はSBFZ法人の業績と適法な会社決定に基づき、特別法人所得税は登録活動・輸出要件・承認・継続遵守等の条件を満たす場合に限られます。
TWO WAYS TO START
海外市場で新しいAI・IT事業を始める道と、日本側企業の業務委託・業務改善から始める道。
入口は異なっても、どちらもSBFZ事業法人の成長へ合流します。
CAPITAL FOR THE FUTURE
人材、技術、研究開発、品質、営業、世界市場への展開へ再投資する。
SBFZの優遇制度は、適用条件を満たす登録輸出企業にとって事業競争力の一部になり得ます。重要なのは税率だけではありません。制度によって生まれる経営余力を将来の成長へ回し、資本を有効に循環させることです。
WHY NOW
人口減少と国内市場の縮小が進むなか、日本企業には、海外で売り、海外の人材とともに価値をつくる力が必要です。フィリピンは若い英語人材と成長するIT-BPM産業を持ち、日本との時差は1時間。スービックは、その挑戦を実行する事業拠点になります。
日本で培った専門性と顧客理解を、英語圏でも通用するサービスへ。自社の改革と海外事業を別々に考えるのではなく、ひとつの成長循環として設計します。
世界市場への構想を見るHOW TO READ
各ページの末尾に「前の章」「次の章」を設置しました。
全体目次へ戻らず、プロジェクトの考え方から実務まで連続して読み進められます。
プロジェクトの本質、新規AI事業、
自社改革、世界市場。
フィリピン、SBFZ、Subic AI / DX Hub。
業務・AI・IT、契約、会社、事業実体、知的財産。
5%特別法人所得税、国際税務、X-Tools、
よくある質問。
EXPLORE